Edição Nº 5 · 01 de outubro de 2026
Artigo da Quinzena
Desemprego no menor patamar em anos: o que isso mostra sobre a sua renda
A taxa de desemprego fechou o trimestre encerrado em agosto de 2026 em 5,3%, o menor nível para um trimestre terminado em agosto desde o início da série histórica do IBGE, em 2012. O resultado ficou estável em relação ao trimestre anterior, também em 5,3%, até julho, mas confirma uma trajetória de queda ao longo do ano: a taxa vinha de 5,6% no trimestre até maio e 5,4% até junho.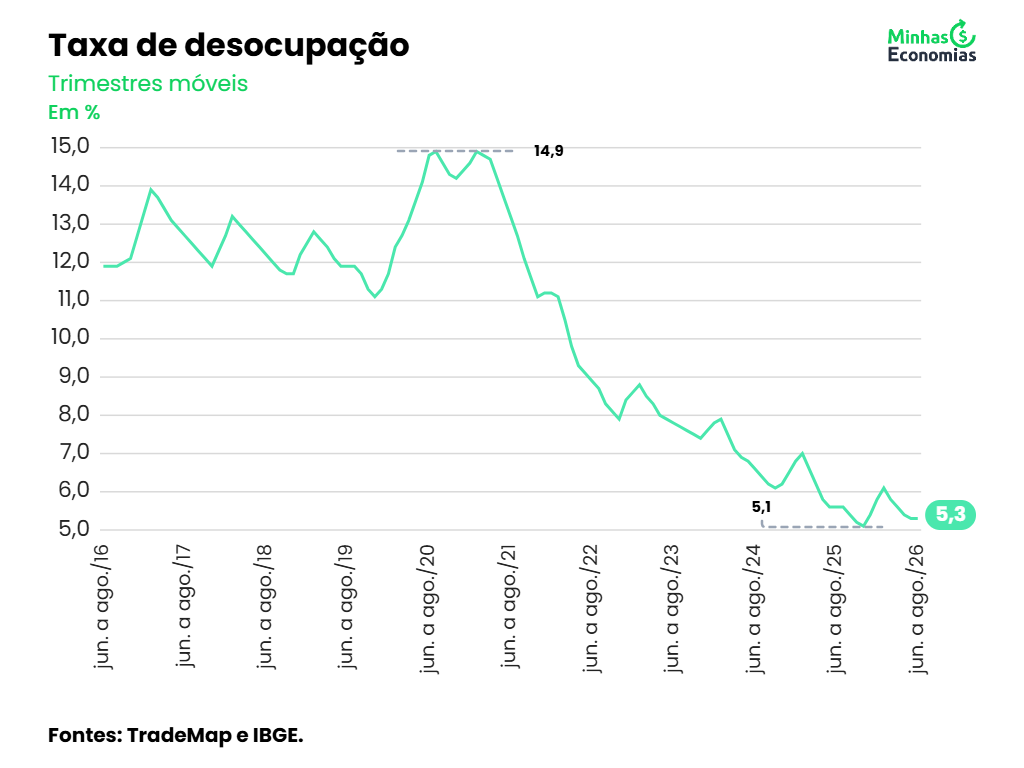
A população desocupada caiu para 5,8 milhões de pessoas, uma redução de 4,6% em relação ao trimestre anterior. Do outro lado, o número de ocupados chegou a um recorde de 103,5 milhões. Segundo o IBGE, o principal motor dessa melhora foi o aumento das contratações, com mais pessoas passando a trabalhar.
Junto com o emprego, a renda também avançou. O rendimento médio real do trabalhador chegou a R$ 3.777 no trimestre até agosto, alta de 3,7% em relação ao mesmo período do ano passado, acima da inflação do período. Isso representa ganho real de poder de compra, e não apenas aumento nominal. A massa de renda, que corresponde à soma dos rendimentos dos trabalhadores ocupados, chegou a R$ 385,6 bilhões, crescimento de 4,8% em 12 meses.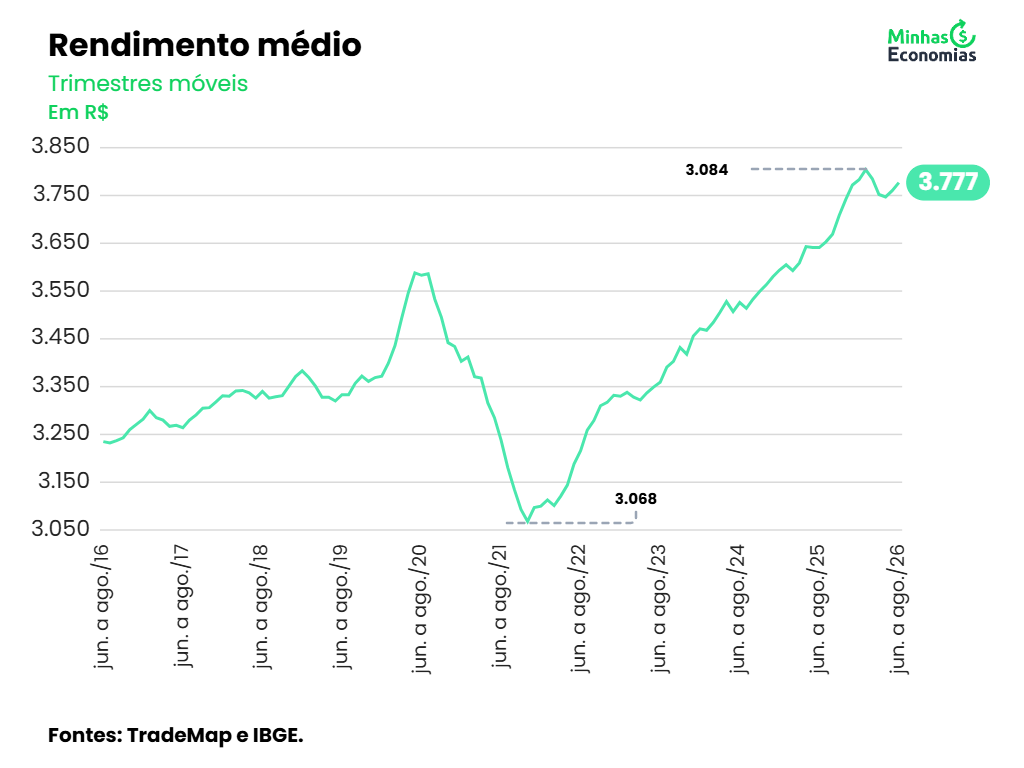
Para o bolso, mais pessoas empregadas e ganhando mais em termos reais são, em tese, uma boa notícia: isso pode significar maior segurança para assumir compromissos financeiros, tomar crédito e planejar gastos maiores. Mas vale lembrar de dois pontos. Primeiro, a taxa de subutilização, que reúne desempregados, subocupados e pessoas que desistiram de procurar emprego, ainda está em 13,1%, mostrando que a melhora não chegou da mesma forma a todos. Segundo, renda crescendo não significa necessariamente mais sobra no fim do mês. O endividamento das famílias segue consumindo uma parcela relevante do orçamento, sinal de que o avanço do emprego ainda não se traduziu, por completo, em mais dinheiro disponível para quem já está endividado.
Ainda assim, estabilidade no emprego e alta da renda real formam uma base mais favorável para o planejamento financeiro. Para quem está em uma situação mais confortável, esse pode ser um momento para reforçar a reserva de emergência, renegociar dívidas antigas em condições melhores e, se fizer sentido para o orçamento, avançar em objetivos de médio prazo.
Economia
Focus eleva IPCA de 2026 para 4,99% pela segunda semana seguida, mas reduz Selic esperada para 13,50%: o mercado passou a projetar mais um corte de juros até o fim do ano, mesmo com a expectativa de inflação subindo. A desaceleração da atividade, com o PIB revisado para 1,86%, passou a pesar mais nas projeções, apesar da revisão para cima do IPCA.
Endividamento das famílias chega a 49,9% da renda em agosto: quase metade da renda das famílias brasileiras já está comprometida com dívidas. O dado ajuda a explicar por que a melhora no emprego e na renda ainda não se traduz em maior folga no orçamento de muitas famílias.
Concessões de crédito crescem 1,7% em agosto: o aumento das concessões mostra que o crédito continua circulando na economia, mas também reforça a necessidade de atenção ao assumir novas dívidas, especialmente em um cenário de juros ainda elevados.
Pergunta do Leitor
“Se o desemprego caiu e a renda real subiu, por que ainda sinto que o salário não rende no fim do mês?”
Resposta: porque esses números são médias nacionais, e médias escondem realidades muito diferentes. O rendimento médio subir 3,7% ajuda a mostrar uma melhora no conjunto do mercado de trabalho, mas não determina o que acontece com a renda de cada pessoa, especialmente quando uma parcela do orçamento está comprometida com dívidas.
Com quase metade da renda das famílias brasileiras comprometida com dívidas, é possível que parte do aumento da renda esteja sendo direcionada ao pagamento de parcelas e juros antes de se transformar em maior folga no orçamento. Por isso, antes de comparar sua situação com a média do país, vale calcular o seu próprio comprometimento de renda, dividindo o valor das parcelas fixas pela renda mensal. É esse número que ajuda a mostrar quanto do seu orçamento está efetivamente comprometido.
Envie sua pergunta pelo [canal de contato] para aparecer na próxima edição.
Termo da Quinzena
Taxa de Subutilização
A taxa de desemprego mede apenas uma parte do mercado de trabalho: considera quem está sem trabalho e procurando ativamente uma vaga. A taxa de subutilização oferece um retrato mais amplo, porque reúne três grupos: os desempregados, os subocupados, que trabalham menos horas do que gostariam e estão disponíveis para trabalhar mais, e a força de trabalho potencial, formada por pessoas que querem trabalhar, mas não procuraram emprego recentemente e, por isso, não entram na taxa de desemprego oficial.
Hoje, enquanto a taxa de desemprego está em 5,3%, a taxa de subutilização está em 13,1%, mais que o dobro. A diferença mostra que, mesmo com o desemprego em patamar historicamente baixo para o período, ainda existe uma parcela relevante da população que gostaria de trabalhar mais ou de forma diferente daquela que consegue atualmente. Para quem acompanha a economia, a taxa de subutilização pode oferecer uma visão mais ampla das condições do mercado de trabalho do que a taxa de desemprego isoladamente.
Educação Financeira
Como montar um orçamento mensal em 3 passos simples
O primeiro passo é listar toda a sua renda do mês: salário, trabalhos extras e qualquer outro dinheiro que entre no período. Parece óbvio, mas essa é a base de todo o planejamento.
O segundo passo é anotar todos os gastos, separados em dois grupos: essenciais, como moradia, alimentação, transporte e contas fixas, e não essenciais, como lazer, assinaturas e compras do dia a dia. Vale acompanhar essas despesas durante algumas semanas antes de tirar conclusões, porque é comum subestimar o peso dos pequenos gastos no orçamento.
O terceiro passo é comparar o que você gasta com uma referência simples, como a regra dos 50-30-20: 50% da renda para despesas essenciais, 30% para desejos e lazer e 20% para poupança e investimentos. Poucas pessoas conseguem seguir essa proporção exatamente de primeira. O objetivo é usar a regra como referência e ajustar o orçamento gradualmente.
Por fim, o orçamento precisa ser revisado. Não adianta montar o planejamento uma vez e esquecê-lo. Reserve alguns minutos no fim de cada mês para verificar o que saiu do planejado e ajustar o mês seguinte. Anotar os gastos à medida que acontecem, seja no papel, em uma planilha ou em um aplicativo como o Minhas Economias, ajuda a acompanhar o orçamento e evitar perder o controle ao longo do mês.
Até a próxima! Seguimos traduzindo o mercado para ajudar você a tomar decisões melhores para o seu dinheiro.