Edição Nº 4 · 17 de setembro de 2026
Artigo da Quinzena
Selic cai para 13,75%: o quinto corte seguido e o que vem pela frente
O Copom cortou a Selic em 0,25 ponto percentual nesta quarta-feira (16), de 14,00% para 13,75% ao ano, no quinto corte consecutivo do ciclo de queda iniciado em março de 2026. Com a decisão, a taxa atingiu o menor nível em um ano e meio. O movimento já era amplamente esperado pelo mercado e coincidia com a mediana do próprio Boletim Focus.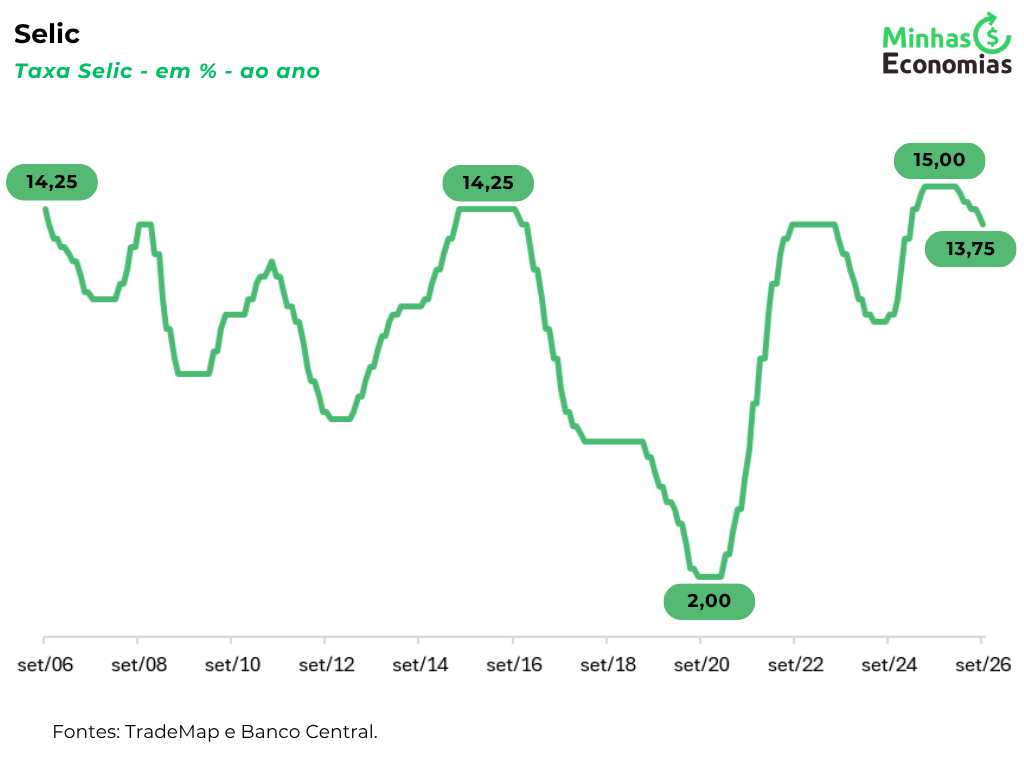 O comitê não sinalizou explicitamente o que fará na próxima reunião, marcada para 3 e 4 de novembro, afirmando apenas que “a magnitude total do ciclo de calibração será estabelecida à luz de novas informações”. Na prática, o Banco Central mantém abertas as possibilidades de um novo corte ou de uma pausa. O Boletim Focus de 14 de setembro manteve a projeção de Selic em 13,75% para o fim de 2026, nível que já estava incorporado às expectativas do mercado antes mesmo da decisão desta quarta-feira.
O tom cauteloso não é acaso: o próprio Copom reconhece que os riscos para a inflação seguem mais elevados que o normal, com viés de alta. Do lado externo, pesam a indefinição sobre os conflitos no Oriente Médio e dúvidas sobre os próximos passos da política monetária em economias avançadas. Do lado interno, estão entre os principais riscos a possibilidade de as expectativas de inflação permanecerem desancoradas por mais tempo, a resiliência da inflação de serviços e um câmbio mais depreciado. Por outro lado, uma desaceleração mais forte da atividade, no Brasil ou no mundo, ou uma queda nos preços de commodities poderiam abrir espaço para cortes mais rápidos. É esse equilíbrio incerto que explica por que o Banco Central prefere não antecipar seus próximos passos para novembro.
Para o seu bolso, o efeito chega em frentes diferentes. Na renda fixa pós-fixada, como Tesouro Selic e CDBs atrelados ao CDI, o rendimento nominal tende a cair, acompanhando a redução dos juros, mas o retorno segue elevado. A poupança não muda de regra, já que a Selic continua acima de 8,5% ao ano, gatilho que alteraria sua forma de cálculo. Já quem tem título prefixado ou indexado ao IPCA comprado antes do corte tende a ver o preço desse papel subir no curto prazo, efeito da marcação a mercado, que pode beneficiar quem já está posicionado e alterar o retorno de quem compra agora.
Do lado do crédito, o alívio em financiamentos, cartão e empréstimos deve continuar sendo gradual, não imediato. O custo do dinheiro no Brasil segue elevado, mesmo após os cortes realizados ao longo do ciclo. Vale lembrar também que, no mesmo dia da decisão do Copom, o Federal Reserve anunciou sua própria decisão de juros nos Estados Unidos. Quando os dois bancos centrais adotam direções diferentes para os juros, o câmbio e a bolsa podem reagir com mais intensidade, especialmente nos dias próximos às decisões.
Economia
Focus reduz IPCA de 2026 para 4,90% e PIB para 1,89%, mas mantém Selic em 13,75%: é a quinta semana seguida de queda na projeção de inflação, sinal de melhora nas expectativas para o quadro de preços, mas a estimativa de crescimento também voltou a cair, reforçando a leitura de uma atividade econômica perdendo fôlego.
IPCA tem deflação de 0,32% em agosto e acumula 4,22% em 12 meses: foi a maior deflação mensal desde agosto de 2022, puxada principalmente pela energia elétrica, beneficiada por um crédito extraordinário pontual, o Bônus de Itaipu. O efeito representa um alívio na conta de luz em agosto, mas tende a não se repetir em setembro.
IBC-Br recua 0,2% em julho, segunda queda seguida: o indicador, considerado uma espécie de prévia do PIB, reforça o sinal de desaceleração da atividade econômica já observado nos dados do segundo trimestre.
Pergunta do Leitor
“Por que as decisões de política monetária são tão importantes para a economia?”
Resposta: porque a Selic é o principal instrumento que o Banco Central tem para controlar a inflação e, por tabela, influenciar praticamente todo o resto da economia. Quando ela sobe, o crédito fica mais caro: empresas e famílias tendem a tomar menos empréstimos, o consumo e o investimento desaceleram, e isso ajuda a reduzir as pressões sobre os preços. Quando ela cai, acontece o contrário: o crédito fica mais barato e pode estimular o consumo e o investimento, mas também pode aumentar as pressões inflacionárias se a economia crescer acima de sua capacidade.
É por isso que uma decisão que parece “só técnica”, como subir ou baixar 0,25 ponto percentual, se espalha por praticamente tudo: o valor da parcela do financiamento, o rendimento de aplicações de renda fixa, a quantidade de vagas de emprego abertas, o quanto as empresas investem em novas fábricas ou lojas e até o câmbio, já que juros mais altos podem atrair capital estrangeiro e favorecer a valorização do real. Para o seu bolso, a política monetária afeta decisões financeiras importantes: quanto rende o dinheiro guardado, quanto custa financiar algo e quanto o poder de compra do seu salário pode mudar ao longo do tempo.
Envie sua pergunta para [email protected] e faça parte da próxima edição.
Termo da Quinzena
Expectativas de inflação
Expectativas de inflação são as projeções sobre quanto os preços devem subir no futuro. Elas são acompanhadas de perto pelo Banco Central e aparecem, por exemplo, no Boletim Focus, que reúne as previsões de instituições do mercado para a inflação dos próximos anos.
Essas expectativas são importantes porque influenciam decisões no presente. Se empresas esperam uma inflação mais alta, podem antecipar reajustes de preços. Trabalhadores podem buscar aumentos salariais maiores, e consumidores podem antecipar compras. Esses movimentos podem, por sua vez, aumentar as pressões sobre a inflação.
É nesse contexto que aparecem os conceitos de ancoragem e desancoragem. Dizemos que as expectativas estão ancoradas quando permanecem próximas da meta de inflação do Banco Central e respondem às mudanças na política monetária. Já a desancoragem ocorre quando elas se afastam da meta e permanecem elevadas por mais tempo, tornando mais difícil a convergência da inflação.
Hoje, a meta de inflação é de 3%, com intervalo de tolerância de 1,5 ponto percentual para cima ou para baixo. Quando as expectativas ficam persistentemente acima desse nível, o Banco Central pode precisar manter uma política monetária mais restritiva por mais tempo para reconduzir a inflação à meta.
Educação Financeira
Financiamento prefixado ou pós-fixado: qual escolher com a Selic em queda
Ao financiar um carro, um imóvel ou contratar um empréstimo, é possível encontrar taxas prefixadas ou pós-fixadas. Na primeira, a taxa é definida no início do contrato e oferece maior previsibilidade. Na segunda, o custo pode variar conforme um indexador previsto no contrato.
Em um cenário de queda dos juros, uma modalidade pós-fixada pode se beneficiar da redução das taxas, enquanto a prefixada mantém as condições contratadas. Por outro lado, se os juros voltarem a subir, o pós-fixado pode ficar mais caro.
A escolha depende das condições do contrato e do quanto o consumidor valoriza previsibilidade ou aceita oscilações no custo. Antes de decidir, vale comparar não apenas a taxa anunciada, mas o custo efetivo total da operação.
Até a próxima! Seguimos traduzindo o mercado para ajudar você a tomar decisões melhores para o seu dinheiro.